Faktura VAT RR
Jesteś czynnym podatnikiem VAT i kupujesz produkty rolne od rolnika ryczałtowego? W takiej sytuacji transakcję dokumentuje się fakturą VAT RR. To szczególny rodzaj faktury, ponieważ w przeciwieństwie do standardowej faktury VAT wystawia ją nabywca, a nie sprzedawca.
Faktura VAT RR
Jesteś czynnym podatnikiem VAT i kupujesz produkty rolne od rolnika ryczałtowego? W takiej sytuacji transakcję dokumentuje się fakturą VAT RR. To szczególny rodzaj faktury, ponieważ w przeciwieństwie do standardowej faktury VAT wystawia ją nabywca, a nie sprzedawca.
Faktura VAT RR służy do udokumentowania zakupu produktów rolnych lub usług rolniczych od rolnika ryczałtowego. Dokument ma również znaczenie przy rozliczaniu zryczałtowanego zwrotu podatku VAT, który nabywca wypłaca rolnikowi, a następnie po spełnieniu określonych warunków, może uwzględnić w swoim rozliczeniu VAT.
Kto wystawia fakturę VAT RR?
Do wystawienia faktury VAT RR zobowiązany jest czynny podatnik VAT, który nabywa produkty rolne lub usługi rolnicze od rolnika ryczałtowego. Rolnik ryczałtowy to rolnik korzystający ze szczególnego zwolnienia z VAT, który dokonuje dostawy produktów rolnych pochodzących z własnej działalności rolniczej lub świadczy usługi rolnicze. Produkty rolne obejmują przede wszystkim towary wytworzone przez rolnika w ramach prowadzonej działalności rolniczej. Mogą to być m.in.:
- warzywa i owoce
- zboża
- mleko
- mięso
- jaja
- inne produkty pochodzenia roślinnego i zwierzęcego
Do określonej kategorii produktów mogą należeć również produkty przetworzone przez rolnika z surowców pochodzących z własnej uprawy, np. mąka, kasza, płatki, otręby, oleje czy soki. Faktura VAT RR może dokumentować również zakup określonych usług związanych z rolnictwem, chowem i hodowlą zwierząt, leśnictwem lub rybactwem.
Czym faktura VAT RR różni się od zwykłej faktury?
Najważniejsza różnica dotyczy tego, kto wystawia dokument. W przypadku standardowej sprzedaży fakturę wystawia sprzedawca. Przy fakturze VAT RR dokument wystawia natomiast nabywca produktów rolnych, czyli czynny podatnik VAT. To na nabywcy spoczywa więc odpowiedzialność za prawidłowe przygotowanie dokumentu, wykazanie zryczałtowanego zwrotu VAT oraz spełnienie warunków związanych z jego odliczeniem. Faktura VAT RR ma również określone wymagania dotyczące treści. Brak wymaganych danych lub nieprawidłowe rozliczenie płatności może mieć wpływ na możliwość odliczenia zryczałtowanego zwrotu VAT.
Jakie elementy musi zawierać faktura VAT RR?
Faktura VAT RR musi być odpowiednio oznaczona i zawierać informacje wymagane przez przepisy ustawy o VAT.
Na dokumencie powinny znaleźć się m.in.:
- oznaczenie „Faktura VAT RR”
- imię i nazwisko lub nazwa dostawcy oraz nabywcy wraz z adresami
- numer NIP lub PESEL dostawcy i nabywcy
- data dokonania nabycia
- data wystawienia faktury
- kolejny numer faktury
- nazwy nabytych produktów rolnych
- jednostka miary i ilość nabytych produktów
- opis klasy lub jakości produktów
- cena jednostkowa produktu rolnego bez kwoty zryczałtowanego zwrotu podatku
- wartość nabytych produktów rolnych bez kwoty zryczałtowanego zwrotu podatku
- stawka zryczałtowanego zwrotu podatku
- kwota zryczałtowanego zwrotu podatku
- wartość produktów rolnych wraz z kwotą zryczałtowanego zwrotu podatku
- kwota należności ogółem wraz z kwotą zwrotu, podana cyfrowo i słownie
- podpisy osób uprawnionych do wystawienia i otrzymania faktury zgodnie z obowiązującymi zasadami.
Oświadczenie rolnika ryczałtowego
Faktura VAT RR powinna również zawierać oświadczenie dostawcy potwierdzające jego status rolnika ryczałtowego. Treść oświadczenia brzmi: „Oświadczam, że jestem rolnikiem ryczałtowym zwolnionym od podatku od towarów i usług na podstawie art. 43 ust. 1 pkt 3 ustawy o podatku od towarów i usług”.
Oświadczenie jest istotnym elementem dokumentu i powinno zostać uwzględnione przy wystawianiu faktury VAT RR.
Zryczałtowany zwrot VAT na fakturze RR
Jednym z najważniejszych elementów faktury VAT RR jest zryczałtowany zwrot podatku. Mechanizm ten ma zrekompensować rolnikowi ryczałtowemu VAT związany z kosztami prowadzenia działalności rolniczej. Nabywca wypłaca rolnikowi kwotę wynikającą z wartości zakupionych produktów powiększoną o zryczałtowany zwrot podatku.
Przykładowo, jeśli wartość zakupionych produktów rolnych wynosi 2 000 zł, a zastosowana stawka zryczałtowanego zwrotu wynosi 7%, kwota zwrotu wyniesie:
2 000 zł × 7% = 140 zł
Rolnik otrzyma więc:
2 000 zł + 140 zł = 2 140 zł
Kwota zryczałtowanego zwrotu wykazana na fakturze RR może następnie stanowić dla nabywcy podatek naliczony, jeżeli zostaną spełnione ustawowe warunki.
Kiedy można odliczyć VAT z faktury RR?
Samo wystawienie faktury VAT RR nie oznacza jeszcze automatycznie prawa do odliczenia zryczałtowanego zwrotu podatku. Aby nabywca mógł uwzględnić tę kwotę w rozliczeniu VAT, muszą zostać spełnione warunki określone w ustawie o VAT.
Przede wszystkim:
- zakupione produkty rolne powinny być wykorzystywane do działalności opodatkowanej VAT
- należność za produkty powinna zostać uregulowana na rachunek bankowy rolnika ryczałtowego lub odpowiedni rachunek w SKOK
- sposób zapłaty powinien umożliwiać powiązanie płatności z konkretną fakturą VAT RR
Szczególne znaczenie ma więc prawidłowe udokumentowanie płatności. Warto przechowywać zarówno fakturę RR, jak i potwierdzenie przelewu. Co do zasady prawo do odliczenia zryczałtowanego zwrotu podatku powstaje w rozliczeniu za okres, w którym spełnione zostały wymagane warunki, w szczególności dokonano zapłaty.
Jak prawidłowo zapłacić za fakturę VAT RR?
Płatność jest jednym z najważniejszych elementów całego procesu. Aby nie narazić się na utratę prawa do odliczenia VAT, należy zadbać o prawidłowe wykonanie przelewu.
W praktyce warto zwrócić uwagę na:
- rachunek odbiorcy - płatność powinna zostać wykonana na rachunek bankowy rolnika ryczałtowego lub rachunek SKOK, zgodnie z wymogami ustawy
- tytuł przelewu - powinien umożliwiać identyfikację faktury, której dotyczy płatność
- dokumentację - należy zachować potwierdzenie wykonania przelewu
- powiązanie płatności z fakturą - z dokumentacji powinno jednoznacznie wynikać, jakiej transakcji dotyczy zapłata
Dzięki temu w przypadku kontroli można łatwo potwierdzić zarówno sam zakup, jak i jego prawidłowe rozliczenie.
Faktura VAT RR a KSeF
Faktury VAT RR mają szczególny status w kontekście KSeF. W odróżnieniu od standardowych faktur VAT faktury VAT RR nie są obecnie dokumentami wystawianymi w KSeF w taki sam sposób jak zwykłe faktury ustrukturyzowane. Przy obsłudze faktur RR należy więc rozróżnić obowiązki związane ze standardowymi fakturami od zasad dotyczących dokumentów rolniczych. Oznacza to, że nawet w przypadku korzystania przez firmę z KSeF proces obsługi faktur RR może wymagać odrębnego obiegu dokumentów.
W praktyce szczególnie ważne staje się więc sprawne zarządzanie dokumentacją poza samym KSeF od wystawienia faktury, przez jej przekazanie rolnikowi, aż po powiązanie dokumentu z płatnością i ewidencją księgową.
Faktura VAT RR w systemie Atom ERP
Przy pojedynczych transakcjach przygotowanie faktury RR nie musi być skomplikowane. Problem pojawia się wtedy, gdy firma regularnie kupuje produkty rolne od wielu dostawców.
Ręczne uzupełnianie danych zwiększa ryzyko:
- pomyłek w danych kontrahenta
- błędnego wyliczenia kwot
- pominięcia wymaganych informacji
- błędów w numeracji dokumentów
- problemów z odnalezieniem faktury i potwierdzenia płatności
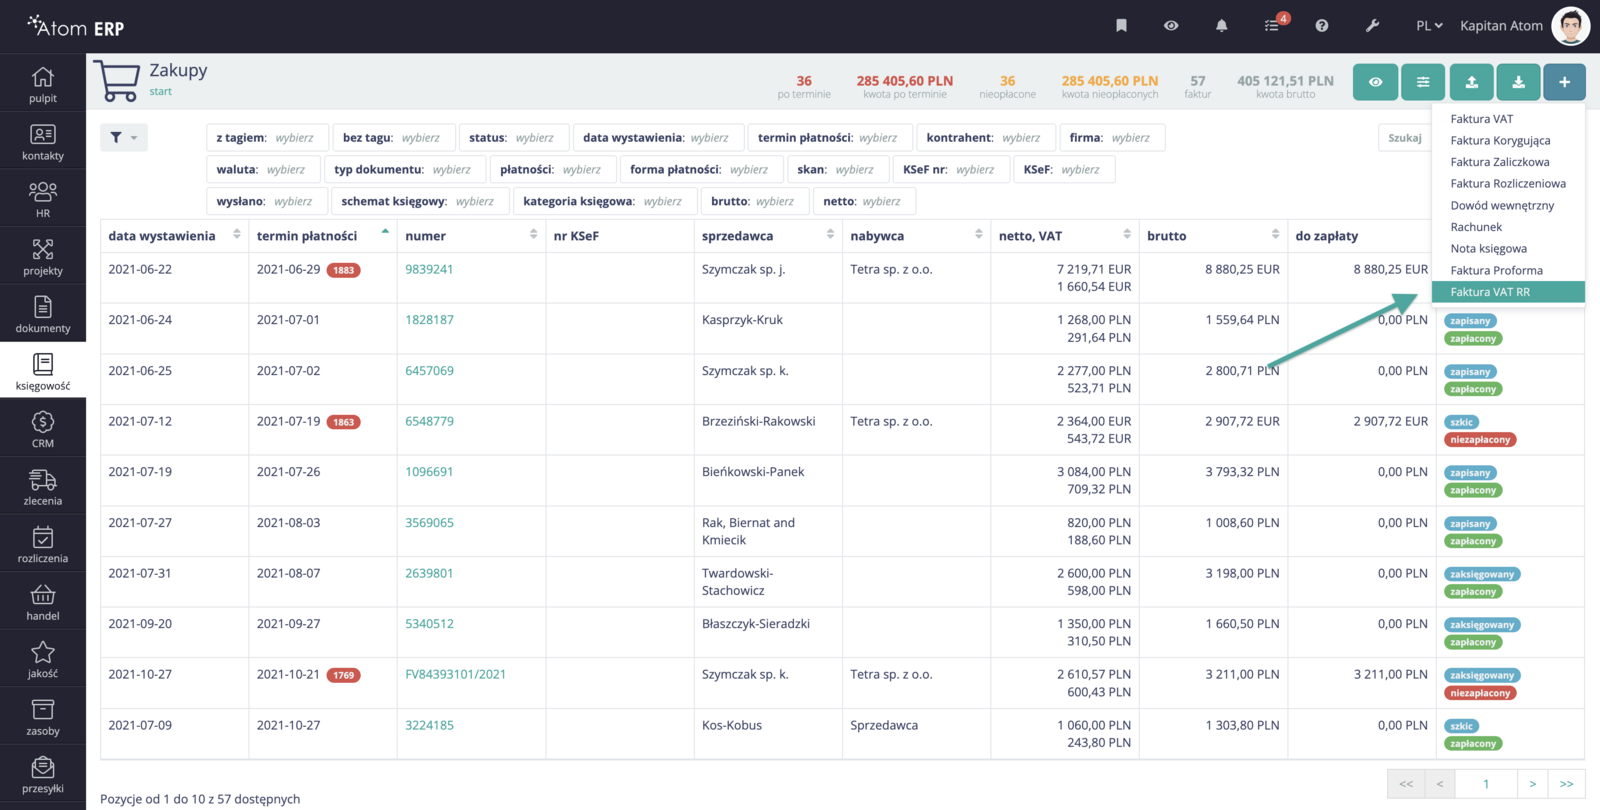
System Atom ERP może usprawnić cały proces, umożliwiając przechowywanie danych kontrahentów, przygotowywanie dokumentów według określonych wzorów oraz uporządkowanie ich w jednym miejscu. Automatyzacja jest szczególnie przydatna firmom, które wystawiają dużą liczbę dokumentów RR i chcą ograniczyć czas poświęcany na ręczne przygotowywanie dokumentacji.
Case study
Jak Atom ERP uporządkował obsługę klientów i realizację zleceń w firmie usługowej
Czytaj więcej
Jak Atom ERP usprawnił rozliczanie usług i przyspieszył fakturowanie w firmie usługowej
Czytaj więcej
Blog
Najnowsze wpisy z naszego bloga, aktualności i nowości w systemie: